在庫管理術
帳簿棚卸とは?実地棚卸との違い・手順・棚卸差異の解消方法を解説


帳簿棚卸とは
👉 このパートをまとめると!
帳簿棚卸とは、入出庫のたびに在庫管理表へ記録し、その記録から計算で理論在庫を把握する棚卸方法です。物流を止めずに日常的な在庫管理ができる反面、記録ミスや漏れが差異の原因となるため、実地棚卸との併用が基本です。
帳簿棚卸の意味・定義
帳簿棚卸とは、在庫を出し入れするたびに在庫管理表や在庫管理システムへ種類・数量を記録し、その記録をもとに計算で求めた理論在庫を使って在庫高を管理する棚卸方法です。
実際に倉庫に足を運んで現物を数える必要がないため、物流を止めずに日常的に在庫数を把握できるのが大きな特長です。頻繁に実地棚卸を行うことが難しい事業所にとって、帳簿棚卸は会社の利益を把握し、決算書を作成するための有効な手段となります。
帳簿棚卸と実地棚卸の違い
👉 このパートをまとめると!
帳簿棚卸は記録から計算で在庫を把握する方法、実地棚卸は現物を目視でカウントする方法です。それぞれにメリット・デメリットがあり、多くの企業は両方を併用しています。
棚卸には帳簿棚卸と実地棚卸の2種類があります。
| 評価項目 | 帳簿棚卸 | 実地棚卸 |
|---|---|---|
| 方法 | 入出庫記録から計算 | 現物を目視でカウント |
| 物流・生産等の停止 | 不要 | 必要な場合がある |
| 手間 | 少ない | 多い |
| 品質チェック | できない | できる |
| 正確性リスク | 記録漏れ・入力ミスで誤差が出る | 数え間違いがなければ正確 |
帳簿棚卸は物流を止めずに実施できる分、在庫の汚損・型崩れといった品質面の変化までは把握できず、記録漏れや入力ミスがあれば棚卸差異として現れます。
また法律上※1、棚卸資産は原則として年度終了時に実地棚卸を行うことが求められています。そのため多くの企業は、日常的な在庫把握には帳簿棚卸を使い、決算期など定期的な実地棚卸でズレをリセット・修正する形で両方を併用しています。
※1:出典「国税庁 法人税基本通達5-4-1」
▶︎関連記事:実地棚卸|目的と実地棚卸の効率を上げる方法とは
帳簿棚卸の手順5ステップとは
👉 このパートをまとめると!
帳簿棚卸は入出庫データ入力→理論在庫計算→帳簿棚卸表出力→差異チェック→修正・保存・報告の5工程で進みます。各工程の精度が棚卸全体の精度を左右します。
STEP1:入出庫データを入力する
商品の入荷・出荷・移動・返品・廃棄が発生するたびに、在庫管理表またはシステムへ種類・数量を正確に記録します。この記録の精度が帳簿棚卸全体の精度を左右します。
STEP2:理論在庫を計算する
記録した入出庫データをもとに、現在の在庫数(理論在庫)を計算します。
理論在庫の計算式
理論在庫 = 前回棚卸の実在庫 + 入庫数 ー 出庫数
例)前回実在庫1,000個・入庫500個・出庫300個 → 理論在庫 = 1,200個
STEP3:帳簿棚卸表を出力する
計算した理論在庫を帳簿棚卸表にまとめます。在庫管理システムを使っている場合はレポートとして出力します。
STEP4:差異チェック
帳簿棚卸表と実際の在庫状況を照合します。差異が大きい場合や決算時期には実地棚卸を行い、現物の数量を確認します。帳簿棚卸と実地棚卸の結果が異なる場合は、最終的に実地棚卸の数字を優先し、帳簿を修正します。
STEP5:修正・保存・報告
差異の原因を調査し、帳簿を修正します。棚卸表は法人税法上7年間(欠損年度は10年間)の保存が義務づけられています。
帳簿棚卸を効率化するポイント
👉 このパートをまとめると!
帳簿棚卸の効率化には在庫置き場の整頓・記入しやすい管理表の整備・システム入力の活用の3点が基本です。ミスを構造的に減らす仕組みづくりが精度向上の鍵になります。
在庫置き場の整理・整頓
帳簿棚卸の効率化とミスの撲滅のためには、在庫置き場を整頓し、棚卸しやすい動線を確保することが重要です。
記入しやすい在庫管理表を作成・使用する
在庫管理表は在庫総額を確認してその後の計算につなげるための書類です。誰でも迷わず記入できるフォーマットを用意し、入力漏れや誤記を防ぎます。入力項目は最小限に絞り、シンプルに保つことがポイントです。
バーコード・システム入力を活用する
手書き・目視入力から、バーコードスキャンやシステム連動入力に切り替えることで、ヒューマンエラーを大幅に削減できます。定期的な実地棚卸との併用で帳簿在庫のズレをリセットする運用が効果的です。
帳簿棚卸の課題:棚卸差異とその対策
👉 このパートをまとめると!
帳簿棚卸の最大の課題は、理論在庫と実際の在庫が一致しない「棚卸差異」です。原因は記録漏れ・入力ミス・処理のタイムラグなどが中心で、対策の基本は入出庫ルールの標準化とシステム化です。差異率の計算式や許容範囲、原因別の詳しい対策は別記事で詳しく解説しています。
帳簿棚卸には、データ上の在庫と実際の在庫が合わなくなる「棚卸差異」という課題がつきものです。主な原因としては、入出庫の記録漏れ・入力ミス、処理のタイムラグ、返品・廃棄処理の漏れ、在庫の紛失・盗難・破損廃棄、棚卸作業自体のミスなどが挙げられます。
差異を減らすには、入出庫ルールの標準化やダブルチェック体制の導入、バーコード・RFID・IoTによる手入力の削減が効果的です。最終的には人の手入力を減らし、自動で記録が残る仕組みを作ることが根本的な解決につながります。
棚卸差異率の計算式や許容範囲の目安、原因別の詳しい対策については、以下の関連記事で詳しく解説しています。
▶︎ 関連記事:「棚卸差異とは?棚卸差異率の解説」>>
▶︎ 関連記事:「棚卸減耗損|計算方法など」>>
帳簿棚卸に関するよくある質問(FAQ)
Q1. 帳簿上の在庫とは何ですか?
A. 在庫管理システムや台帳に記録されている在庫数量を指します。実際の倉庫にある実在庫とは異なることがあり、発注や出荷・原価計算などの判断根拠として用いられます。正確な記録の維持が重要です。
Q2. 帳簿棚卸と実地棚卸の数量が合わない場合はどうすればいいですか?
A. 帳簿棚卸は、入出庫や発注・使用の記録から計算した「理論上の在庫数量」です。一方、実地棚卸は倉庫や現場にある現物を実際に数えて確認する「実数」です。記録漏れや誤出庫、紛失などにより両者はズレることがあり、差異は棚卸差異として把握し、帳簿修正や原因分析に活用します。最終的には実地棚卸の数字を正として帳簿を修正してください。
Q3. 期末帳簿棚卸高とは何ですか?
A. 期末帳簿棚卸高とは、決算日時点における帳簿上の在庫数量をもとに算出した在庫の金額です。売上原価の算定や貸借対照表の在庫評価に用いられ、企業の利益を左右する重要な数値です。決算では実地棚卸の結果を反映し、差異を修正したうえで正確な期末帳簿棚卸高を確定させることが求められます。
Q4. 帳簿棚卸は毎日行う必要がありますか?
A. 入出庫のたびにデータ入力する運用が理想的ですが、棚卸表の集計・確認は週次・月次など業務量に合わせた頻度で行うのが一般的です。ただし決算時は必ず実地棚卸との照合を行ってください。
Q5. 棚卸表の保存期間はどのくらいですか?
A. 法人税法上、原則として確定申告書の提出期限の翌日から7年間の保存が義務づけられています。欠損金(赤字)が生じた年度は10年間の保存が必要です。
帳簿棚卸のズレを削減!スマートマットクラウド
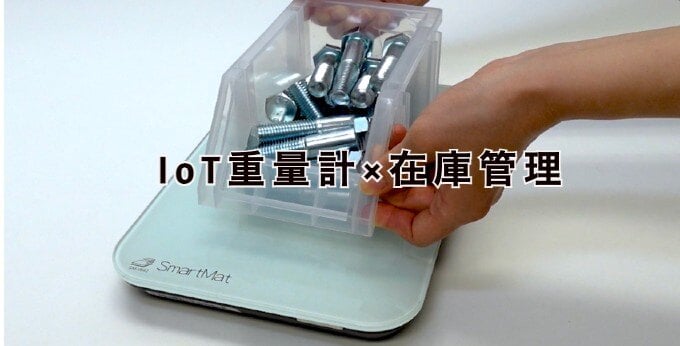
従来の在庫管理システムは、入出庫の数量に基づいて計算された理論在庫で管理していますが、重量型IoTを搭載した在庫管理システム「スマートマットクラウド」は、現在の在庫の重さを計測し、これにより、リアルタイムで実際の在庫数を自動で把握できます。
棚卸差異の解消に加え、在庫確認作業を自動化し、在庫管理の業務効率を向上させることができます。

在庫を数える手間や棚卸差異の課題をスマートマットクラウドが解消します。重量型 IoT センサーを搭載したスマートマットに置くだけで実在庫をリアルタイムで計測します。重量データがデータになるので、転記ミスや入力漏れがゼロに。期末の数え直しや差異調査に追われる時間を大幅削減できます。
在庫データをグラフで見える化
在庫の推移を折れ線グラフで見やすく表示します。管理画面から専門の知識不要で在庫水準を把握、見直しの提案を受け取ることができます。

在庫圧縮を促進
推移を把握できるグラフで適切な在庫量を判断し、在庫圧縮を促進します
置く場所を選びません
スマートマットは4サイズ展開。ケーブルレスで、冷蔵庫・冷凍庫利用も可能です。
API・CSVでのシステム連携実績も多数
自社システムや他社システムと連携を行い、より在庫管理効率UPを実現します。


 おすすめのダウンロード資料
 人気記事ランキング